
「定価の2割引きと、原価の2割増しが、頭の中でごちゃごちゃになる」「原価を求める問題になると、何を1にすればいいか分からない」
損益算は、中学受験の算数の文章題で、割合の応用としてよく出題される単元です。お店で品物を仕入れて売るときの、原価・定価・売り値・利益の関係を考えます。
損益算で使うのは、割合の考え方だけです。「何をもとにした割合か」を正しく読み取れれば、どの問題も同じ手順で解けます。この記事では、塾なしで中学受験を目指すご家庭に向けて、損益算の言葉の意味、基本の計算、原価を1とおく解き方、売れ残りの問題を整理し、家での教え方をまとめました。
損益算の4つの言葉
- 原価(仕入れ値):お店が品物を仕入れたときの値段
- 定価:お店が最初につけた値段
- 売り値:実際に売った値段(定価から値引きすることもある)
- 利益:売り値-原価(もうけ)。売り値が原価より安いときは損失
利益は「売り値-原価」。定価ではなく、実際に売った値段で考えます。
「○割増し」「○割引き」の計算
割合を表す「割」は、1割=0.1です。
- 原価の2割増し=原価×(1+0.2)=原価×1.2
- 定価の1割引き=定価×(1-0.1)=定価×0.9
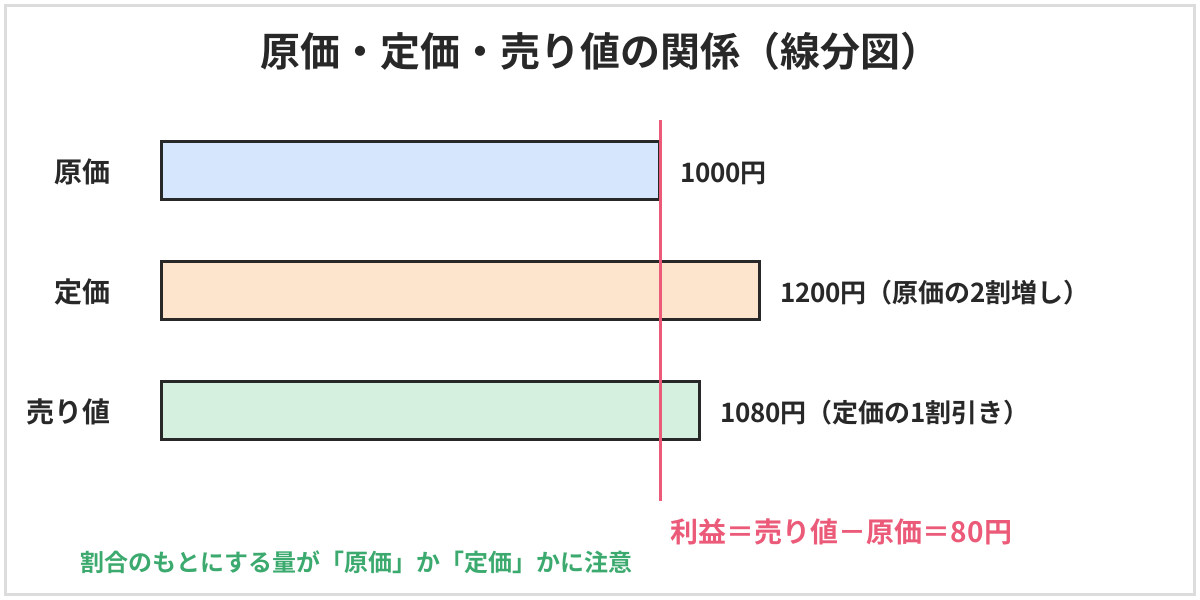
例題1:原価1000円の品物に、2割の利益を見こんで定価をつけました。その後、定価の1割引きで売りました。利益は何円ですか。
定価は、1000×1.2=1200円です。売り値は、1200×0.9=1080円です。利益は、1080-1000=80円です。
ここで注意したいのは、「2割増しして1割引いたから、1割のもうけ」にはならないことです。2割は原価をもとに、1割は定価をもとにした割合なので、もとにする量がちがいます。
「○割」の前に書いてある「原価の」「定価の」に線を引き、もとにする量を確かめます。
原価を1とおいて解く
原価が分からない問題では、原価を「1」とおいて、定価や売り値を割合で表します。
例題2:ある品物に、原価の5割の利益を見こんで定価をつけましたが、売れなかったので定価の2割引きで売りました。利益は300円でした。原価は何円ですか。
原価を1とすると、定価は1×1.5=1.5です。売り値は1.5×0.8=1.2です。利益は1.2-1=0.2です。
この0.2が300円にあたるので、原価は300÷0.2=1500円です。
確かめると、定価は2250円、売り値は1800円、利益は1800-1500=300円で、合っています。
値引きの割合を求める
例題3:原価1200円の品物に、定価1500円をつけました。損をしないためには、定価の何割引きまでなら値引きできますか。
売り値が原価の1200円と同じなら、損も得もありません。1200÷1500=0.8なので、定価の8割の値段です。つまり、2割引きまでなら損をしません。
個数がある問題(売れ残り)
いくつも仕入れて、一部を値引きして売る問題もよく出ます。全体の売上げと、全体の原価を比べます。
例題4:1個80円の品物を200個仕入れ、3割の利益を見こんで定価をつけました。150個は定価で売れましたが、残りは定価の半額で売りました。全体の利益は何円ですか。
定価は、80×1.3=104円です。定価で売れた分は、104×150=15600円です。半額は52円で、残り50個は52×50=2600円です。売上げは15600+2600=18200円です。
仕入れの合計は、80×200=16000円です。利益は、18200-16000=2200円です。
個数のある問題は「売上げの合計-仕入れの合計」で、全体の利益を求めます。
よくあるまちがいと対策
- 「2割増しして1割引き」を「1割のもうけ」と考える:もとにする量が原価と定価でちがう
- 利益を「定価-原価」で計算する:実際に値引きして売ったなら「売り値-原価」
- 原価を1とおいたあと、0.2のような割合と金額を対応させられない:「0.2が300円にあたる」と言葉で書く
- 売れ残りの問題で、仕入れの合計を売れた個数だけで計算する:仕入れは全部の個数で計算する
家庭での教え方のコツ
お店ごっこで言葉を覚える
おもちゃやお菓子を使って、「仕入れ値100円、定価130円、セールで1割引き」のように、親子でお店ごっこをしてみましょう。原価・定価・売り値の言葉が、自然に区別できるようになります。
チラシの値引きを計算する
スーパーのチラシの「2割引き」「半額」の表示を見て、値引き後の値段を計算してみてください。実際の数字で練習すると、割合の計算に慣れます。
線分図をかく習慣をつける
損益算は、原価・定価・売り値を線分図に並べてかくと、関係が一目で分かります。式だけで解かずに、線分図をかいてから式を立てる習慣をつけましょう。
損益算のよくある質問
何年生で学びますか?
中学受験向けの教材では、5年生ごろに割合の応用として学ぶことが多い単元です。小学校の算数では、5年生で割合、6年生で比を学びます。
割合が苦手でも解けますか?
損益算は割合の考え方がそのまま使われるので、割合があやふやなままだと苦労します。先に割合の基本と考え方で、「もとにする量・比べる量・割合」の関係を確認しておきましょう。
比を使って解くこともできますか?
はい、原価:定価:売り値を比で表して解く方法もあります。比の基本と使い方に慣れてくると、より速く解ける問題もあります。
損益算の家での進め方
- 原価・定価・売り値・利益の意味
- 「○割増し」「○割引き」の計算(例題1)
- 原価を1とおいて解く(例題2)
- 値引きの割合を求める(例題3)
- 個数がある問題(例題4)
練習問題にチャレンジ
問題1:原価2000円の品物に、3割の利益を見こんで定価をつけました。定価は何円ですか。
問題2:定価3000円の品物を、2割引きで売りました。売り値は何円ですか。
問題3:原価の4割の利益を見こんで定価をつけ、定価の1割引きで売ったところ、利益は260円でした。原価は何円ですか。
問題4:原価1200円、定価1500円の品物を、何割引きで売ると、利益も損失もなくなりますか。
答え
問題1:2000×1.3=2600円です。
問題2:3000×0.8=2400円です。
問題3:原価を1とすると、定価1.4、売り値1.4×0.9=1.26、利益0.26です。260÷0.26=1000円です。
問題4:1200÷1500=0.8なので、2割引きです。
練習プリント(無料)
この記事の内容をたしかめる「初級」の練習プリントです。問題1ページと、解答・要点まとめ1ページのA4のPDFです。印刷して使ってください。
まとめ:損益算は「もとにする量」を見ぬく
損益算は、原価・定価・売り値の関係を、割合で表して考える単元です。「原価の○割」「定価の○割」のように、もとにする量を必ず確認し、原価が分からないときは1とおいて解きましょう。個数がある問題は、売上げの合計と仕入れの合計を比べます。
関連する単元は、割合の基本、食塩水の濃さの求め方、比の基本で解説しています。算数全体の立て直しは中学受験の算数が苦手な原因と立て直し方も参考にしてください。
